Preparar una startup para la inversión no empieza por buscar inversor: al inversor se le convence con la estructura del proyecto.
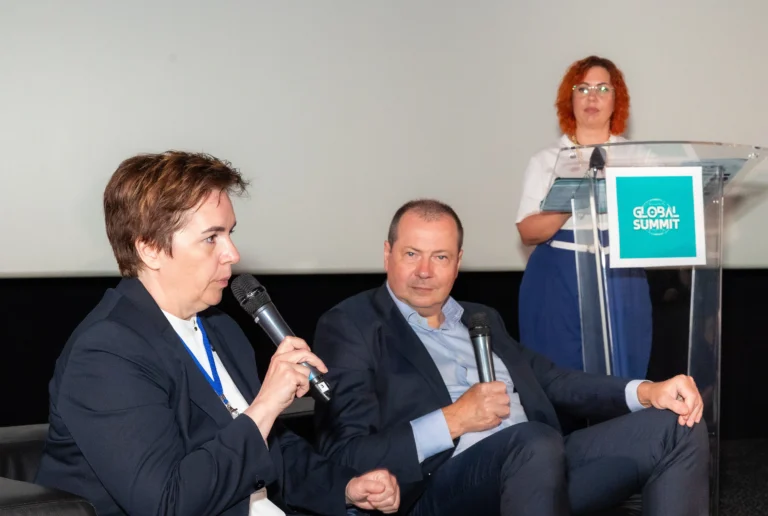
Es lo que defendió Vladislav Panchenko, fundador de Finetic Consulting, en el European Business Summit de Alicante (mayo de 2025): preparar un proyecto y «empaquetarlo» son servicios distintos, y el primer paso es comprobar si el proyecto es viable.
A finales de mayo de 2025 se celebró en Alicante el European Business Summit. Según los organizadores, reunió a más de 500 participantes de 17 países.
Los grandes temas fueron las estrategias de inversión, el desarrollo de startups, el sector inmobiliario, el marketing y las relaciones públicas.
Vladislav Panchenko participó en una de las mesas redondas centrales y respondió a preguntas prácticas de emprendedores e inversores.
Aquí van sus respuestas a las más relevantes, en primera persona, tal como las dio durante el debate.
1. ¿Qué es la estrategia de inversión de un fundador?
La mayoría de los fundadores cree que su principal problema es encontrar inversor.
En realidad no se trata de encontrarlo, sino de convencerlo, y no con palabras, sino con la estructura del proyecto y una posición clara sobre las condiciones clave de la operación.
Al inversor no le hace falta un monólogo sobre sueños. Necesita a alguien con quien hablar de dinero, de riesgo y de control.
La estrategia de inversión no es una declaración, sino una herramienta de trabajo: la manera de que te escuchen. Responde a las preguntas sin las que no hay operación posible:
- La participación económica del fundador. Cuánto ha puesto, cuánto está dispuesto a poner y en qué forma. Sin implicación propia no hay negociación. Más en El fundador con dinero en juego.
- La participación mínima que el fundador quiere conservar, y por qué esa estructura es justa. La participación no va de codicia, sino de que encaje con la aportación y el riesgo. Si el inversor tiene el 70 % y asume la mayor parte del riesgo, no hay nada que discutir. Si tiene el 30 %, justifícalo de manera que tú mismo te lo creerías en su lugar.
- Control y derechos. Cómo se toman las decisiones: quién firma, quién aprueba, quién puede bloquear. El inversor quiere entender los límites del control.
- El tipo de inversor y su interés. Un fondo, un inversor estratégico, un business angel, un organismo público, y por qué el proyecto necesita precisamente ese tipo. Objetivos difusos significan tiempo perdido.
- El instrumento. Capital, un SAFE, un préstamo convertible, un préstamo simple, una fórmula híbrida. La forma importa tanto como el fondo: cada instrumento tiene su propia lógica de control, salida y rentabilidad. Cómo funcionan en España: Cómo estructurar la inversión en una startup en España.
- Equipo y recursos no financieros. ¿Hay alguien, además del fundador, capaz de sacar adelante el proyecto? Un fundador solo significa mucha dependencia y mucho riesgo.
- La economía de la operación para el inversor. Qué rentabilidad y qué riesgos; qué se ofrece: dividendos, revalorización de la participación, una salida estratégica. ¿Dónde está el potencial?
- El plan de salida. Cómo, cuándo y a quién podrá vender el inversor: una salida a bolsa, la venta de la empresa, una recompra… ¿o no hay ningún escenario coherente?
- La participación en rondas siguientes. ¿Seguirá invirtiendo el fundador o congelará su participación? El inversor necesita saber si es la única fuente de capital.
La estrategia de inversión es la manera de no venderte, sino de negociar. Es el lenguaje de negocio de los profesionales, y también hay que construirla de forma profesional.
2. ¿Por qué los precios de la preparación para la inversión varían de 5 a 10 veces?
Porque la mayor parte del mercado es empaquetado, no consultoría. El cliente quiere pagar menos y recibe lo más barato.
El empaquetado es una presentación de plantilla, una landing bonita y un «plan de negocio» estándar. Esfuerzo mínimo, precio mínimo; por eso es el servicio más popular.
La consultoría es:
- un modelo financiero con análisis de sensibilidad y economía unitaria;
- la estructura jurídica y societaria del proyecto;
- la estrategia de inversión y la lógica de la operación;
- mercado, salida, riesgos, escenarios.
No son gráficos ni textos, sino la arquitectura de un producto de inversión capaz de aguantar una negociación y una due diligence.
A nosotros este trabajo nos lleva al menos 120 horas, y por eso cuesta bastante más.
Una preparación al nivel de una operación de M&A o de una captación institucional lleva cientos de horas de especialistas de primer nivel.
Trabajamos los proyectos con estándares internacionales, sobre todo con la metodología de la ONUDI (UNIDO): un modelo estructural, financiero y de riesgos al nivel que esperan los inversores profesionales.
No confundas empaquetado con consultoría. No pagas por un texto, sino por un producto de inversión con el que puedes ir a cerrar una operación.
3. ¿Por qué los asesores no trabajan a porcentaje del dinero captado?
Una analogía. Un promotor que levanta un edificio de viviendas contrata a una constructora para construirlo según el proyecto, el calendario y el presupuesto.
No le pide a la constructora que venda los pisos ni le ofrece cobrar solo cuando se vendan.
La consultoría de inversión funciona igual. Somos la constructora.
Nuestro trabajo es construir el producto de inversión —estrategia, modelo financiero, lógica y estructura de la operación—, no venderlo.
Además, trabajar a porcentaje del importe captado equivale a intermediación en inversiones, y en muchos países eso exige licencia.
Y, por último, no controlamos al fundador, ni al inversor, ni su relación, ni el mercado. Respondemos de la preparación del proyecto, no del comportamiento de terceros.
Por eso los asesores serios cobran por proyecto.
En Finetic Consulting a veces aplicamos una prima de éxito, pero solo en un modelo híbrido en el que unos honorarios fijos cubren la preparación y un proceso dirigido.
4. ¿Por qué hay tantas ofertas para «empaquetar una startup» y tan pocos casos de inversión conseguida?
Hay dos motivos.
Primero, la mayoría de los «empaquetadores» no toca lo esencial: finanzas, estrategia, estructura de la operación. Hacen presentaciones, no productos de inversión.
Eso es marketing, no arquitectura de inversión.
El inversor no necesita maquillaje; mira el electrocardiograma —estructura de capital, riesgos, modelo de monetización, escenarios de salida— y a cambio recibe diapositivas bonitas y frases generales.
Segundo, la mayoría de los proyectos no está preparada para hablar con un inversor.
Los fundadores sobrestiman su fase, su equipo y su mercado, y no superan la prueba básica de realismo y competitividad. No todo proyecto es invertible ni todo fundador es negociador.
En Finetic Consulting no empaquetamos, diseñamos: construimos un producto que aguanta la negociación y cumple lo que esperan los inversores profesionales.
5. ¿Cuáles son los primeros pasos de un fundador?
La primera etapa no es motivar al equipo ni escribir la presentación, sino averiguar si el proyecto tiene derecho a existir tal como está.
- Contrastar la idea con el mercado, no preguntando a los amigos, sino con números: embudo, público objetivo, señales de comportamiento, capacidad de pago. Mira Cómo encontrar un nicho de negocio y validarlo.
- Calcular la economía unitaria. Sin ella no se puede valorar si el negocio escala. Si el modelo pierde dinero a medida que crece, no es un negocio, sino un mecanismo de autodestrucción. Mira Economía unitaria de una startup.
- Formar el equipo: quién está en el núcleo, quién es externo, quién es temporal. Una startup sin equipo no es un proyecto, sino un espectáculo de una sola persona. Mira ¿Se puede captar inversión antes de formar el equipo?
- Hacer un plan financiero de al menos 18 meses: consumo mensual de caja, inversiones, punto de equilibrio, déficit de financiación. El plan tiene que mostrar cuándo y para qué necesita dinero el proyecto y qué pasa si no llega.
- Formular la estrategia de inversión: cuánto hace falta, para qué, en qué forma, qué participación está dispuesto a ceder el fundador y cómo justifica la estructura de propiedad.
- Solo entonces, preparar los documentos: modelo financiero, presentación, teaser. Son herramientas, no el fondo, y solo funcionan cuando el proyecto está preparado para la inversión.
Si los pasos 1–5 no están hechos, el empaquetado no sirve de nada.
No te hace falta un diseñador, sino un director financiero, o un socio capaz de estructurar el proyecto para que se pueda negociar.
Cómo hacerlo paso a paso: Cómo preparar un proyecto para la inversión.
Preguntas frecuentes
¿Qué es la estrategia de inversión de un fundador?
Las respuestas a las preguntas sin las que no hay operación: cuánto ha puesto el fundador, qué participación quiere conservar, cómo funcionan el control y los derechos, qué tipo de inversor e instrumento hacen falta, quién forma el equipo, la economía de la operación, cómo saldrá el inversor y si el fundador participará en rondas siguientes.
¿En qué se diferencia la preparación para la inversión del «empaquetado»?
El empaquetado es una presentación de plantilla, una landing y un plan de negocio estándar.
La preparación es un modelo financiero con economía unitaria, la estructura de la empresa y de la operación, una estrategia de inversión, riesgos y escenarios de salida: un producto que aguanta la negociación y la due diligence.
¿Por qué los asesores no trabajan solo a porcentaje?
Preparar un proyecto es trabajo de contratista, mientras que el resultado de la operación depende del fundador, del inversor y del mercado.
Trabajar solo a porcentaje del dinero captado es intermediación, y en muchos países exige licencia. Cabe un modelo híbrido: honorarios fijos más una prima de éxito.
Lo esencial de las respuestas en el summit
- Al inversor no basta con encontrarlo: hay que convencerlo con la estructura del proyecto y tu posición sobre las condiciones de la operación.
- La estrategia de inversión responde a nueve preguntas, desde la aportación del fundador hasta el plan de salida.
- Empaquetado y consultoría son productos distintos; de ahí la diferencia de precio de 5 a 10 veces.
- El primer paso es comprobar que el proyecto tiene derecho a existir; los documentos van al final.